

长江日报8月5日讯 近日,一位从事消防工作的市民表示,他本打算买保险,给自己和家人一份保障,但在投保时受到诸多条件限制。对此,大家是否意识到:买保险不仅仅与年龄、健康有关,其实职业也是非常重要的审核条件之一。职业虽然不分高低贵贱,但投保时,保险公司面对不同的职业却是“差别对待”的。
职业类别怎么划分
大家试想一下,一位是写字楼办公文员,另一位是户外高空作业者,这两种职业发生危险的概率是否一样?显然,他们所面临的风险决然不同。一般来讲,保险公司将根据被保险人从事工作所面临的风险程度来进行职业分类划分,并按职业分类来设置不同的投保限制。投保人从事职业的风险评估是保险公司核保审核的重要内容。
通常,保险公司会按照1-6类职业进行分类,1类风险最低,6类风险最高,职业分类数值越高,代表风险系数越大,在投保时的限制也越多。
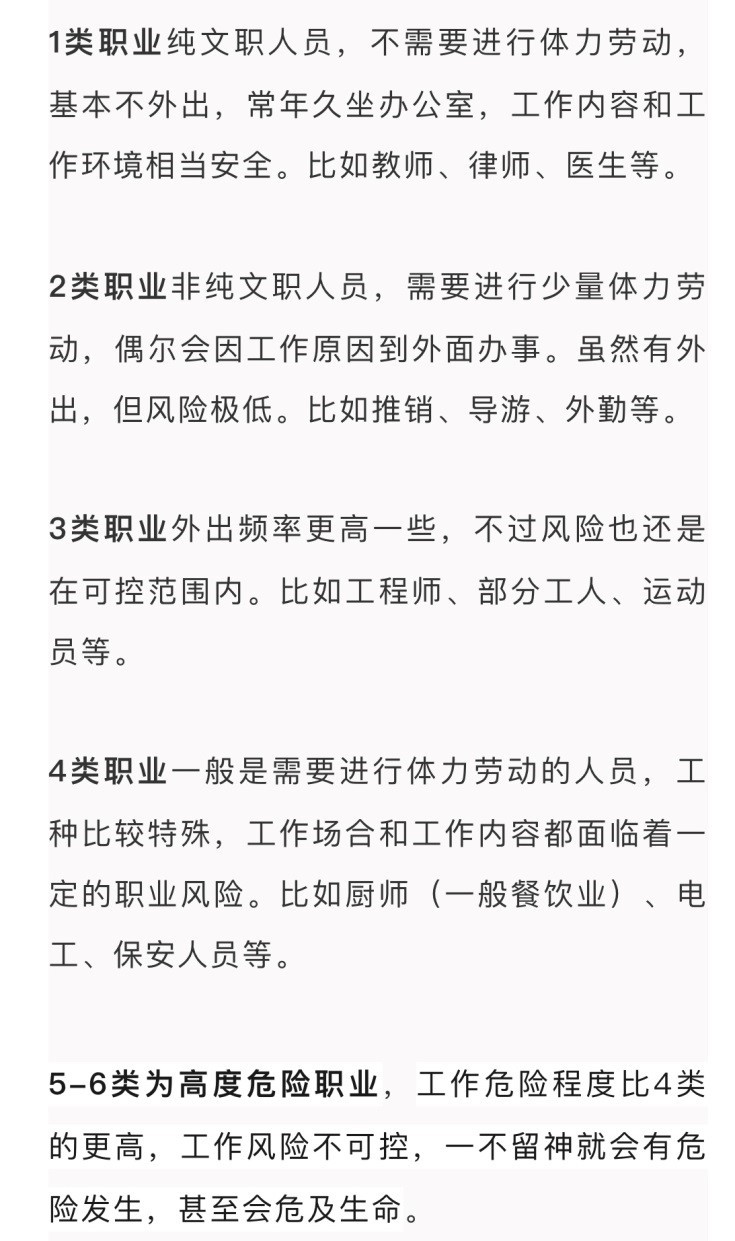
图片职业分类仅供参考
目前,保险行业对于职业分类没有统一标准,评估标准也存在差异。因此,大家投保前一定要与保险公司确认自己的职业分类是否符合投保产品的职业要求。
不同职业如何配置保险
意外险对职业分类要求最高,大多数意外险只能覆盖1-3类职业群体,即使其他类被承保了,保费一般也会高于正常投保金额,相对的保额也会更低。
医疗险相对于意外险,在职业分类上的要求没有那么严格,但要求职业类别一旦发生变化就必须进行变更,因为伴随职业的变化,保单的风险等级相应也会发生变化。尤其是从低职业类别到高职业类别,费率都会发生变化。如未及时告知,后期理赔会受影响。
重疾险,一般职业限制较为宽松,每个保险公司会根据不同的保险产品对职业类别要求不同。基本上非高风险的职业都能够正常投保。高风险职业一般也能投保,但通常会上调保费。
寿险相对于其他保障险种来说是对职业要求最宽泛的一个险种,甚至部分公司的寿险没有职业限制。
总体来讲,不同产品,投保对应职业分类的规则不同。由于每个保险公司职业分类不同,即便同一职业的人,可能在不同的保险公司被划分的标准也不一样。
身兼多职报最高 职业变动及时告
王先生右手拇指残疾,投保时告知职业为“客户经理”,根据保险公司职业分类为寿险1类职业。保险公司核实后发现其为工厂负责人,当工厂人手不足时也会参与加工工作,职业为“单晶片加工工人”,为寿险3类职业。最后,王先生被告知投保因职业告知与实际不符,需重新核实职业及保费。因此,当投保人身兼多职时,需要以最高风险级别来告知职业。同时,职业变动也应及时告知。若投保后职业发生变化,影响保单的风险等级也随之变动,如未及时通知保险公司,出险后可能会因此影响理赔赔偿。平安人寿温馨提示,投保后职业一旦发生变化,需及时办理职业变更申请。
(通讯员周晶晶)
Copyright © 2001-2026 湖北荆楚网络科技股份有限公司 All Rights Reserved
互联网新闻信息许可证 4212025003 -
增值电信业务经营许可证 鄂B2-20231273 -
广播电视节目制作经营许可证(鄂)字第00011号
信息网络传播视听节目许可证 1706144 -
互联网出版许可证 (鄂)字3号 -
营业执照
鄂ICP备 13000573号-1  鄂公网安备 42010602000206号
版权为 荆楚网 www.cnhubei.com 所有 未经同意不得复制或镜像