

湖北日报讯(记者李源)打五折买自家公司股票,但想真正拿到收益,还要完成一场为期三年的“考试”。
9月18日,武汉帝尔激光科技股份有限公司发布2026年员工持股计划草案,拟让不超过85名董事、高管及核心员工,以60.35元/股的价格购买公司此前回购的股票,涉及股份不超过106.23万股,总金额不超过6411万元。
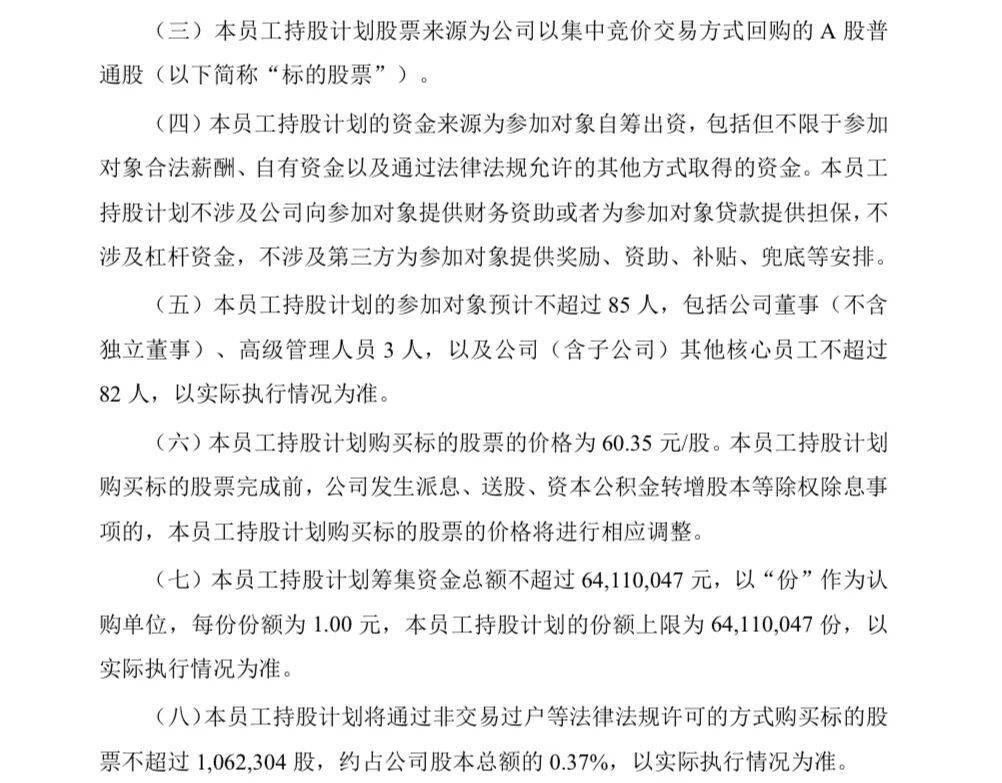
帝尔激光员工持股计划(草案)摘要。(网页截图)
作为参照,帝尔激光9月18日的收盘价为124.65元。这意味着,85名员工的购股价还不到公告发布当天收盘价的一半。
不过公告中说明,参加持股计划的员工要“自掏腰包”,公司不提供借款、担保或补贴。此外,这些股票还要分三批解锁,锁定期分别为12个月、24个月和36个月,对应40%、30%、30%的股份。
更关键的是,每一批能不能解锁,要看公司和个人两张“成绩单”。
公司层面的考题十分直白:做大营收。2026年至2028年,满额解锁对应的营业收入目标分别为20.5亿元、25亿元和35亿元。
个人层面则按照岗位绩效分为A、B、C、D四档,其中A、B、C档可按100%比例参与解锁,D档则不能解锁。也就是说,即使公司完成了当年的营收目标,员工个人如果绩效考核不过关,对应股份同样拿不到。
为什么要在这个时候绑定核心员工?首先要看光伏行业的变化。
帝尔激光表示,受产业链供需关系变化、产品价格下行和竞争加剧等影响,2026年上半年73家光伏设备上市公司合计营收同比下降12.74%。同期,帝尔激光自身实现营业收入10.29亿元,同比下降12.02%。
过去几年,光伏行业高速扩产,设备商的增长是跟着下游新建产能走的:产线建得越多,设备需求越大。
如今,随着行业进入调整期,这套逻辑正在改变。新增产能放缓之后,设备商要保持增长,必须依靠技术迭代带来的设备更新和工艺升级。
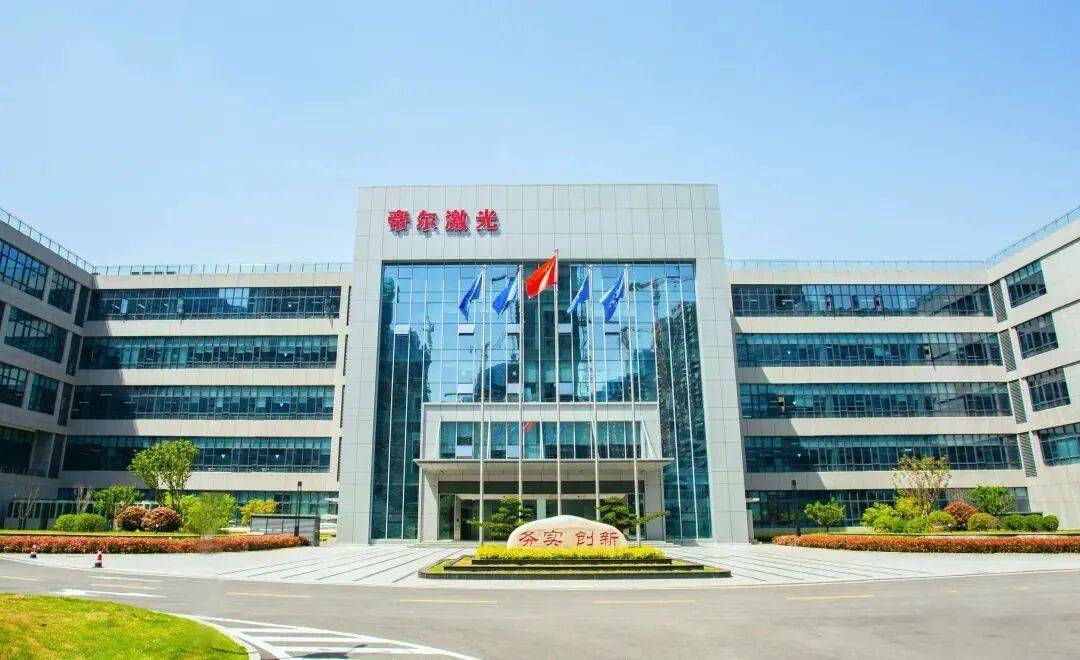
帝尔激光。(资料图片)
这意味着竞争的重点也在变化:过去更多是“有没有设备可卖”,现在越来越变成“有没有新技术、新工艺能进入下一代产线”。
而这正是帝尔激光的机会所在。近年来,帝尔激光围绕不同电池技术持续开发新的激光工艺,比如TOPCon环节的激光选择性减薄、激光隔离钝化、激光诱导烧结,以及BC电池中的激光微刻蚀等。
从这个角度来说,今后一段时期,核心技术人员的重要性反而更突出——以前是拼交付、拼规模,今后拼的是谁先把新技术、新工艺做出来。
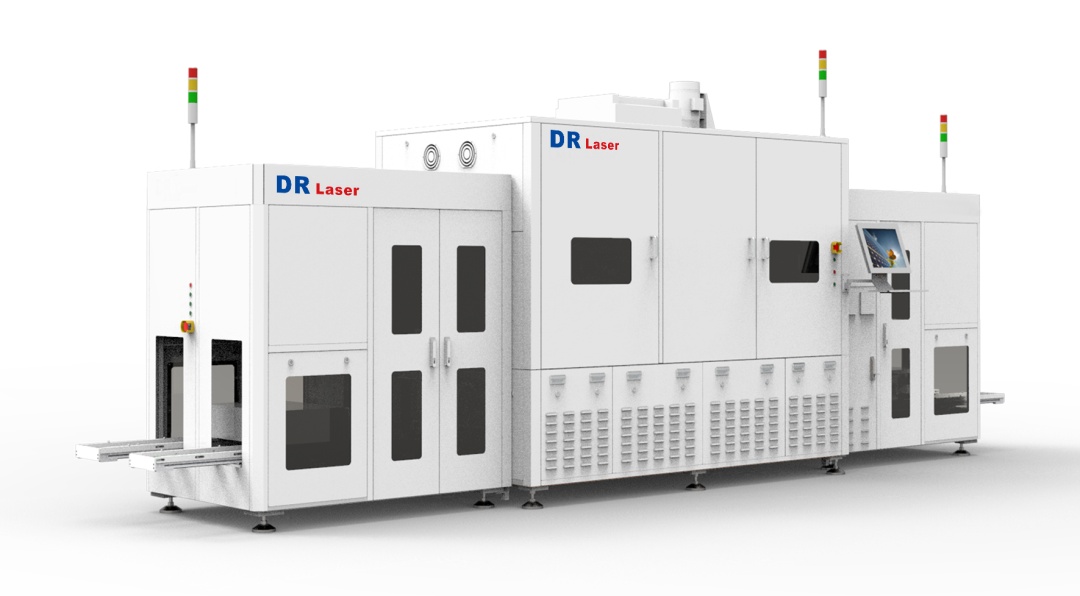
帝尔激光自主研发的激光器产品。(资料图片)
更大的变化发生在光伏产业之外。
近年来,帝尔激光正依托在光伏领域积累的超快激光、精密光学和微纳加工经验,把业务触角伸向半导体领域。此前发布的半年报显示,公司已实现晶圆级和面板级TGV玻璃通孔设备出货,部分设备还实现了海外销售,并取得小批量复购订单。
从在光伏电池上“刻线”到在玻璃基板上“打孔”,行业不同,但底层逻辑都是激光的精密加工能力。
这也让此次持股计划中的一个细节格外值得关注:85名参加对象中,高管拟认购份额只占29.18%,包括光伏、半导体业务人员在内的核心员工占70.82%,其中还有3名外籍核心员工。这些负责把新技术做出来、把新设备卖出去的人,正是帝尔激光此次重点激励和长期绑定的对象。
从“守住”20.5亿元,到冲击35亿元,这场考试的难度逐年增加。85名员工既是答题人,也是这场业务转型能否真正跑通的重要变量。
Copyright © 2001-2026 湖北荆楚网络科技股份有限公司 All Rights Reserved
互联网新闻信息许可证 4212025003 -
增值电信业务经营许可证 鄂B2-20231273 -
广播电视节目制作经营许可证(鄂)字第00011号
信息网络传播视听节目许可证 1706144 -
互联网出版许可证 (鄂)字3号 -
营业执照
鄂ICP备 13000573号-1  鄂公网安备 42010602000206号
版权为 荆楚网 www.cnhubei.com 所有 未经同意不得复制或镜像