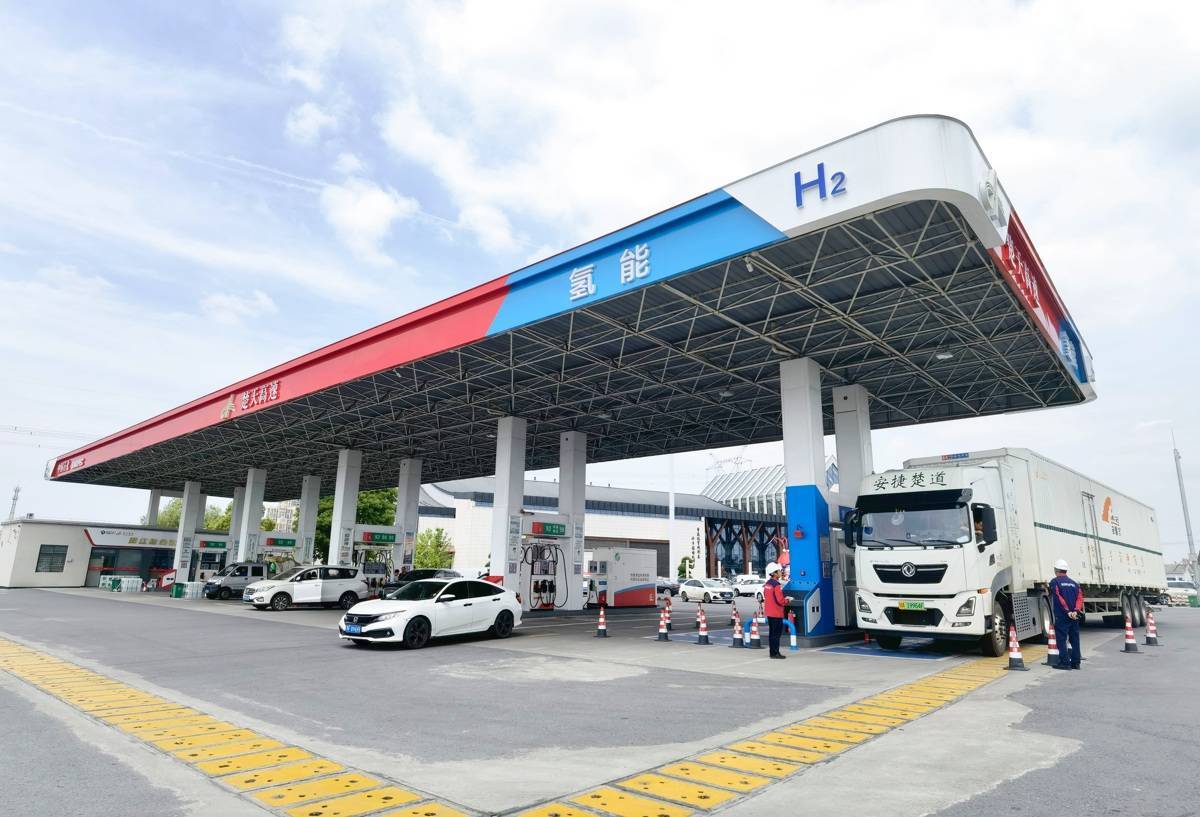
汉宜高速氢能源示范线。(资料图片)
日前,工信部、财政部、国家发改委公布氢能综合应用试点评选结果,同意京津冀、大湾区、东北(含蒙东)—长三角、新疆—成渝地区双城经济圈、黄河几字弯-中原等5个城市群开展氢能综合应用试点工作。湖北有五个城市成功入选。可是,这份名单一出来就让不少人愣住了:武汉、十堰、黄石、随州,四个城市齐刷刷挂在了大湾区名下;荆门则被划进了黄河几字弯-中原城市群。一个中部省份,北边、东边的城市加入千里之外、地处南方的大湾区,居中的城市又跟北方的黄河几字弯融在一起。氢能综合应用试点,到底在下一盘什么样的棋?
五个城市群,五张不同的“拼图”
当前,全球能源格局发生深刻变革。2026年政府工作报告首次将氢能定位为“未来能源”和“新增长点”,国家“十五五”规划纲要已将氢能正式列入未来产业目录,这标志着氢能已从技术探索阶段迈入国家战略性产业序列。
据工信部、财政部、国家发改委联合发布的《氢能综合应用试点工作管理办法》及相关文件,通过城市群试点积极探索氢能创新应用场景,形成“1个燃料电池汽车通用场景+N个工业领域应用场景+X个创新应用场景”的氢能综合应用生态,聚力推动氢能应用技术、工艺、装备创新突破,带动燃料电池、电解槽、储运装置和材料迭代升级,培育氢能发展新增长点,助力经济社会发展全面绿色转型。
五个城市群已陆续召开工作部署会。五个城市群的城市清单和主攻方向,差异远比“名称”看起来大。
京津冀城市群由北京市大兴区牵头,联合北京市房山区、昌平区,天津市滨海新区、津南区,河北省唐山市、保定市、张家口市、沧州市,以及内蒙古自治区乌兰察布市,山西省吕梁市,山东省济南市、青岛市,共13市(区)组建,以燃料电池汽车规模化推广为主要场景,推动不少于1.2万辆氢燃料电池车产业化应用,并落地氢能两轮车、叉车、数据中心、热电联供等20余个创新应用项目。
大湾区城市群由广东省广州市牵头,联合广东省佛山市、阳江市,福建省厦门市、漳州市,湖北省武汉市、黄石市、十堰市、随州市,湖南省长沙市,海南省儋州市等11个城市组成参与城市,广东省韶关市、江门市、湛江市为配合城市,香港特别行政区开展外缘协同。城市群叠加粤港澳大湾区、两岸融合发展示范区、长江经济带、海南自由贸易港四大国家战略。试点期内推广燃料电池汽车1.6万辆,新建加氢站100座,统筹建设京港澳跨省氢长廊、广湛氢能高速、汉襄十氢能走廊、沿海氢能经济走廊四大交通走廊。湖北四市嵌入的,正是“汉襄十氢能走廊”。
东北(含蒙东)—长三角城市群由上海市牵头,覆盖上海市,内蒙古自治区赤峰市、兴安盟,吉林省长春市、四平市、松原市、白城市,辽宁省沈阳市、大连市、营口市,浙江省嘉兴市,黑龙江省绥化市,江苏省苏州市,安徽省六安市等14个城市。该试点城市群是东北全面振兴与长三角一体化两大国家战略的对接载体。试点将着力打通“北氢南运、南备北用”绿色能源大动脉,实现南北氢能资源互补、技术互通和产业链深度融合。其中,以上海、长春、沈阳为三大核心攻关主体,围绕燃料电池及整车、制氢电解槽、储运装备、绿色氨醇合成装备等9大领域布局30余项攻关任务。
新疆—成渝地区双城经济圈城市群由重庆市牵头,四川省成都市、新疆维吾尔自治区哈密市为主责城市,联合甘肃省酒泉市,四川省德阳市、攀枝花市,新疆维吾尔自治区乌鲁木齐市等10个参与城市,统筹发挥北方资源型城市群绿氢供给与大规模工业应用场景优势、南方制造型城市群高端装备产业与碳市场平台优势,加快构建“清洁能源供给足、工业用氢消纳好、零碳交通网络畅、氢碳价值转化高”的产业生态圈,锚定年产绿氢50万吨目标,共建3200公里氢走廊,落地24个工业用氢项目等。
黄河几字弯-中原城市群由内蒙古自治区鄂尔多斯市与河南省郑州市作为双主责城市,联合陕西省榆林市,宁夏回族自治区宁东能源化工基地,内蒙古自治区包头市、乌海市、锡林郭勒盟,山西省太原市、朔州市,河南省平顶山市、濮阳市,以及湖北省荆门市,共12市(地区)组建。试点期内城市群将重点围绕燃料电池汽车、绿色氨醇、氢基化工原料替代、氢冶金以及掺氢燃烧等应用场景开展试点,积极探索氢能创新应用场景,累计用氢规模达到94.6万吨,其中工业场景项目28个。
城市群视角不同,自愿组合、协商确定
读者最直接的困惑是:内蒙古自治区东西方向跨度很大,加入多个城市群尚可理解,可湖北省的武汉、十堰、黄石、随州四市跟大湾区隔着上千公里,为何“加入”大湾区城市群,而荆门市为何又划进了黄河几字弯-中原城市群?
长江高端智库联盟秘书长、湖北省社科院研究员秦尊文接受观一线记者采访时说,平常讲的城市群是经济地理概念,视角是城市化;这次氢能试点城市群的性质是产业链共同体,视角是工业化。两者性质不一样,后者范围突破了传统地理邻近的限制。如大湾区城市群还吸纳了福建的厦门、漳州,湖南的长沙,海南的儋州,以及湖北的武汉、黄石、十堰、随州。国家之所以如此设计,根本原因在于氢能产业的特殊性:氢的制备依赖风光资源,储运受制于成本与技术,消纳则需要工业与交通场景的规模化支撑。单一城市或传统地理城市群很难同时具备“制—储—运—加—用”的完整闭环。
根据部署,试点以城市群为主体申报,要求满足“地域联通、产业协同、生态闭环”的条件,并自愿组合、协商确定牵头城市。那么,这样的机制,好处在哪里?秦尊文说,行政指令式的配对容易造成“拉郎配”,而自愿组合让产业关联度高、资源互补性强的城市先行对接,牵头城市则由各方协商产生,承担统筹协调职能。大湾区城市群由广州牵头,正是因为广州在燃料电池汽车推广和产业化基础上具备引领能力。这种自下而上的组合逻辑,比自上而下的划定更契合氢能产业尚处商业化初期的实际。
湖北五市各有“好牌”,分别嵌入关键节点
理解了“产业链共同体”的逻辑,再看湖北五市凭什么被两个城市群分别“选中”,答案就落在各自的产业家底上。
武汉手里握着“研发牌”。2025年底,“湖北武汉都市圈氢能区域试点”已入选国家能源领域氢能区域试点第一批名单。武汉正在健全完善氢能“制储运加用”全产业链体系,构建“一核(武汉经开区)一都(青山区)两翼(东湖高新区、东西湖区)”的氢能产业高质量发展集聚区。《武汉市氢能产业发展三年行动方案(2025—2027年)》提出,到2027年成为全国重要的氢能装备中心、氢能枢纽城市,氢能产业总产值达到200亿元,培育引进国内氢能行业头部企业6家以上,突破氢能产业重点领域关键核心技术5项,创建6个省级及以上氢能产业创新平台,打造沿三环线、四环线加氢环线,全市建成加氢站20座,燃料电池汽车推广突破2500辆。
十堰是“中国商用车之都”,而“商用车全产业链+刚需场景”是氢能商业化初期最稀缺的东西。全市现有整车企业12家,其中4家拥有燃料电池汽车生产资质,集聚专用车企业56家、汽车零部件企业3167家,形成从燃料电池总成、空压机、储氢系统到整车制造的全链条配套体系。东风汽车在十堰建设燃料电池系统、电堆总成生产基地,预计2026年新建3000套年生产能力。东风特汽49吨级氢能重卡百公里氢耗7.5公斤,满载续航超650公里,叠加湖北氢能车辆高速通行费全免政策,干线物流场景的经济账已经能算得过来。十堰也是连接华中、西北、西南地区的重要物流枢纽,氢能应用场景丰富、潜力巨大。
黄石发展氢能的优势颇为独特,用一句话说:别人建储氢罐,它把整座废弃矿山变成了储氢库;别人还在找场景,它的氢能公交和矿卡已经跑了几十万公里。大冶姜桥制氢工厂是全省首个国家级氢能项目,氢气纯度99.999%;全球首例水平隧洞式岩洞储氢工程单库储氢5万标方、承压10兆帕。全市运营氢能车辆117台,12台氢能公交车累计安全运行80万公里。黄石在“汉襄十氢能走廊”上扮演的关键角色,正是储运和县域应用场景的验证节点。
随州是“专用汽车之都”,提供了向氢能转型的样本。湖北新楚风与清华工业开发研究院联合正向研发的H49氢能重卡,百公里氢耗仅7.1公斤,最大续航1000公里,获得“2026中国年度卡车”称号。湖北氢能源商用车创新示范中心已揭牌,海珀特、浙江氢途等上下游企业围绕氢能源商用车、氢燃料电池系统、氢能特色装备等领域深化合作,预计产值增速超过20%。随州的加入,补上的是大湾区城市群在专用车场景上的规模化载体。
荆门是中部重要的化工城市,化工“老底子”直接变氢源。《荆门市氢能产业发展规划(2021-2035)》提出,构建“一主三副”氢能产业基地。荆门“十五五”规划明确打造全国重要新能源及储能示范基地,并将绿氢产业作为未来产业布局,使之成为新的经济增长点。该市正支持荆门石化利用炼化副产氢气优势资源,生产满足氢燃料电池用氢产品;加快推进中石化新星公司百万千瓦风光氢新能源基地项目建设等等。预计到2027年氢气总产能将超过30万吨/年。
湖北五市分属两个城市群,是不是各走各的路?秦尊文对此的解读是:表面看是“自愿组合”的结果,实则蕴含产业地理的精准匹配。
秦尊文进一步分析,武汉、黄石、十堰、随州这条线,本质上是湖北的汽车产业走廊。十堰是东风商用车基地,随州是专用汽车之都,武汉则是整车与零部件研发制造核心。大湾区城市群的试点方案中明确规划了“汉襄十氢能走廊”,将湖北的汽车产业基础与广东的燃料电池技术、海南的氢源潜力串联起来。黄石近年来在大冶布局岩穴储氢与氢能公交,恰好为这条走廊提供了储运与场景支点。四市纳入大湾区,核心逻辑是利用湖北的商用车应用场景,对接大湾区的装备与技术。
荆门的选择则指向另一条逻辑。荆门是中部地区重要的化工城市,而黄河几字弯-中原城市群的“N”个工业场景中,氢基化工原料替代、绿色氨醇是重中之重。郑州牵头的中原城市群需要像荆门这样的化工消纳节点来落地工业领域氢能替代,荆门则需要鄂尔多斯、宁东的绿氢资源来推动本地化工脱碳。这不是简单的“自愿”,而是产业链上下游的刚性对接。
“这五个城市中,我调研过四个城市的氢能产业。湖北五市看似分家,实则在两个方向上分别嵌入了国家氢能走廊的关键节点。”秦尊文说。
22个省级行政区将氢能写入政府工作报告
三部委《关于同意京津冀等5个城市群开展氢能综合应用试点工作的通知》明确,“要抓紧推进氢能技术装备攻关、工业领域氢能项目、燃料电池汽车推广、加氢站建设等4张清单落实落地,形成氢能产业发展可复制、可推广的经验。要立足建立完整产业链供应链,畅通国内大循环,防止和克服地方保护主义;合理布局建设重点项目,突出城市群特色和联动,防止‘小而全’、一哄而上、低水平重复建设。”氢能综合应用试点以跨区域城市群为申报主体,覆盖26个省级行政区,共涉及66个城市。中央财政采取“以奖代补”方式,4年试点期内对单个城市群给予最高16亿元奖励资金。显然,国家在下一盘大棋:在全国范围内进行资源与市场的优化匹配。
据央媒报道,地方层面,目前已有22个省级行政区将氢能写入当地的政府工作报告,形成了上下联动、协同推进的格局。此次试点,从参与城市数量看,湖北占有五席。湖北在氢能产业领域的愿景是,到2027年成为全国重要氢能枢纽,全省氢能全产业链总产值达到1000亿元,创建6个省级及以上氢能产业创新平台,氢燃料电池及汽车研发与应用在国内保持领先地位,落地一批绿氢制备项目,建成加氢站100座,氢气总产能达到150万吨/年,燃料电池汽车推广量突破7000辆,燃料电池船舶、航空器推广应用全国领先。
湖北要实现自己的目标,有哪些基础和优势呢?秦尊文分析说,技术创新方面,武汉高校院所在燃料电池、电解槽、储氢材料领域有长期积累,华中科技大学等团队已深度参与大冶等地的氢能产业化项目。产业基础方面,湖北拥有东风这一商用车龙头,十堰、随州的专用车与零部件配套体系完整,为燃料电池汽车规模化推广提供了现成的载体。应用空间上,大冶的岩穴储氢中试、氢能公交与矿卡运营,已经跑出了县域氢能应用的可行模式;荆门与其他地方能源用氢、交通用氢不一样,其化工用氢场景是湖北在工业领域氢能替代上的独特筹码。
秦尊文表示,更关键的是,湖北地处中部,既是大湾区城市群向西北延伸的“汉襄十氢能走廊”起点,又是黄河几字弯—中原城市群向南衔接化工消纳的节点。这种双向嵌入的区位,使湖北能够在两个国家级试点城市群之间发挥枢纽作用,把交通场景与工业场景、东部技术与西部氢源串联起来。只要用好预拨资金和后续奖补,聚焦“工业与交通”两大领域做深做实,湖北完全有条件在氢能规模化商用上走出中部路径。
湖北日报全媒记者 杨向明
 微信扫一扫分享给朋友或朋友圈