

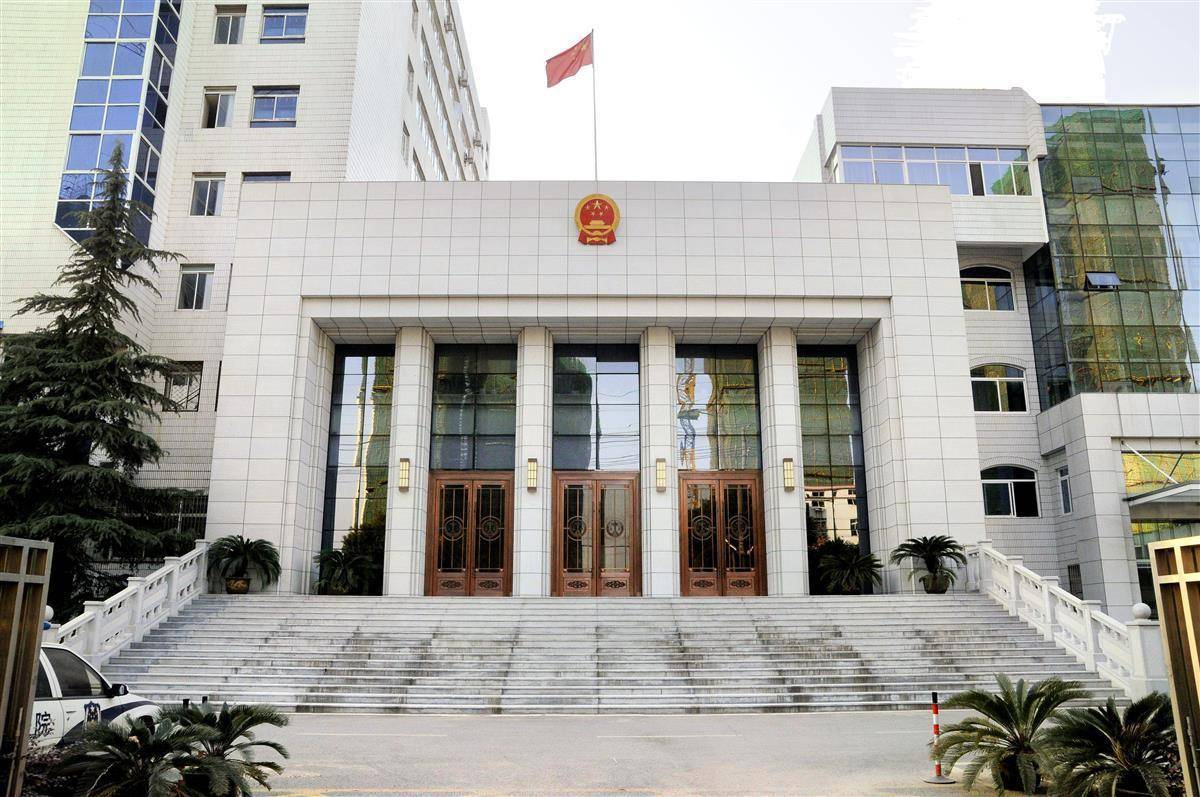
湖北日报讯(记者刘畅、通讯员吴国阳、张倩)一颗痣长在身上23年,投保后检查发现黑痣病变为恶性肿瘤,申请理赔却被拒绝。近日,武汉东湖新技术开发区人民法院(光谷法院)科学城法庭审理了一起健康保险合同纠纷案件,判决被告某保险公司依照案涉保险条款向李先生赔偿保险金200000元。
2021年4月,李先生入职某公司,公司当时为其购买了某保险公司的团体重大疾病保险,条款载明自保险生效之日起,被保险人因意外伤害(遭受外来的、突发的客观事件而使身体受到伤害)原因经医院初次确诊罹患重大疾病,保险公司按照保险金额20万元赔付。
同年9月,李先生身体不适,到医院看病,他身上的一颗痣被诊断为恶性肿瘤。为此,李先生向保险公司提出赔偿要求,但遭到拒绝。
保险公司认为,在李先生的保险条款中明确的是初次确诊的重大疾病。李先生就医时门诊记录写着“黑色新生物23年”,因此认为李先生带有恶性肿瘤23年,属于团体重大疾病条款中责任免除中的既往症原因,不在保险的责任范围内。对李先生申请赔偿(给付)申请做出不予赔偿处理。
李先生辩称,这是他出生就带有的痣,只是医学上不会以痣记录。通过查询既往症的认定条件,认为不应属于既往症而免赔。双方协商无法达成一致,李先生遂诉至武汉东湖新技术开发区人民法院要求某保险公司正常赔付。
法院审理后认为,李先生在连续保险期间内前往医院就诊,后经医院鉴定、武汉市基本医疗(生育)保险审批确认病种为恶性肿瘤,属于保险条款中的重大疾病范畴。而在此前,并未有证据显示李先生曾就医对患处进行明确诊断。因此,符合保险条款中“首次经医院初次确诊罹患合同定义的重大疾病”约定的认定条件。法院遂依法判决保险公司依照案涉保险条款向李先生赔偿保险金20万元。
某保险公司不服判决,提起上诉,武汉中院二审判决驳回上诉,维持一审原判。
法官说法
在健康保险合同纠纷中,保险公司通常将既往症列入保险条款的责任免除部分。本案中,某保险公司援引该免责条款作为不予理赔的抗辩事由。
根据《中华人民共和国保险法》第十六条规定,投保人有如实告知自己身体情况的义务。李先生的痣虽自幼生长,却直至其就医时才被确诊为恶性肿瘤,此前并无任何证据表明李先生知晓或应知晓该痣为恶性肿瘤。且保险公司明确具体的询问是投保人履行如实告知义务的前提,投保人告知的事项限于保险公司询问的范围和内容,因此,保险公司对询问的范围和内容负有举证责任。
本案中,某保险公司没有证据证明公司在李先生投保时对他身上的痣的变化进行了明确的询问。因此法院认为,李先生在投保时痣没有出现不适的症状,不能认定为其因有重大过失而没有履行告知义务。
虽投保人在合同中以声明形式作出其认可既往症不属于保险责任的意思表示,但既往症条款不应囊括所有不适症状,保险人也不得借既往症条款而不当限缩其责任,损害被保险人利益。
Copyright © 2001-2026 湖北荆楚网络科技股份有限公司 All Rights Reserved
互联网新闻信息许可证 4212025003 -
增值电信业务经营许可证 鄂B2-20231273 -
广播电视节目制作经营许可证(鄂)字第00011号
信息网络传播视听节目许可证 1706144 -
互联网出版许可证 (鄂)字3号 -
营业执照
鄂ICP备 13000573号-1  鄂公网安备 42010602000206号
版权为 荆楚网 www.cnhubei.com 所有 未经同意不得复制或镜像